Счёт эскроу по ДДУ: как движутся деньги
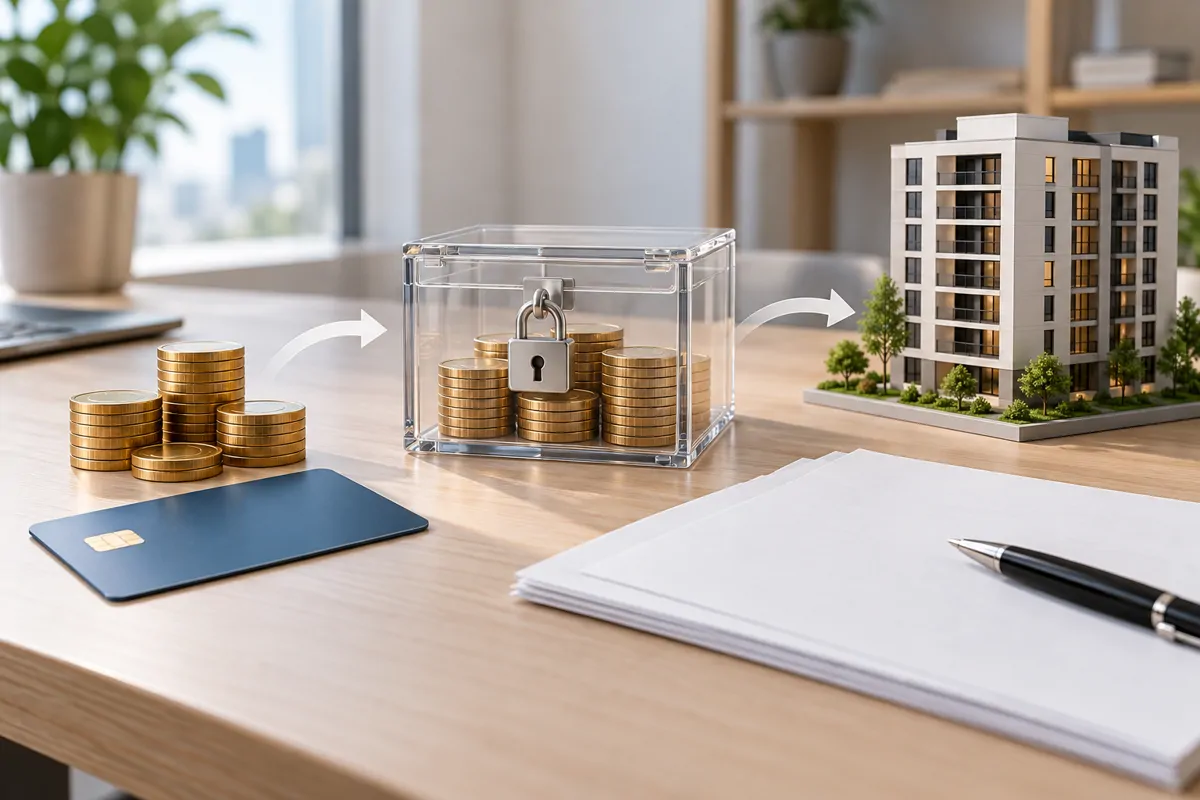
По ДДУ с эскроу деньги покупателя не поступают застройщику сразу: их принимает уполномоченный банк на специальный счёт и блокирует до наступления предусмотренного законом основания для раскрытия. Поэтому проверять нужно не только реквизиты платежа, но и зарегистрированный ДДУ, банк, условия счёта и сведения о проекте.
Что проверить до внесения денег
Начните с самого ДДУ и его государственной регистрации. Сопоставьте застройщика, объект, цену, порядок оплаты и указанный уполномоченный банк с проектной документацией и фактическими реквизитами. Переводить деньги по реквизитам из переписки или устного сообщения без сверки с договором и банком рискованно. Сам счёт эскроу является отдельным банковским механизмом: покупатель выступает депонентом, застройщик — бенефициаром, а банк учитывает и блокирует средства до установленного события. Полезно сохранить экземпляр зарегистрированного ДДУ, договор счёта эскроу или подтверждение его открытия, платёжный документ и сообщения банка о зачислении. Если покупка ипотечная, отдельно проверьте кредитный договор и порядок перечисления кредитных средств: кредит и эскроу связаны в расчётах, но это разные обязательства.
Какие документы связаны с эскроу
Ключевые документы — зарегистрированный ДДУ, документы об открытии счёта эскроу и подтверждение зачисления денег. Из ДДУ должны быть понятны объект долевого строительства, цена и способ оплаты. Банковские документы должны однозначно связывать счёт с конкретным договором и участником. Для проверки проекта используйте официальную Единую информационную систему жилищного строительства и сведения, которые застройщик обязан раскрывать в предусмотренных законом случаях. Не смешивайте проектный кредит застройщика и деньги на эскроу: строительство обычно финансируется банком или собственными средствами застройщика, а деньги участника остаются заблокированными. Если банк просит заявление, согласие или иные документы для открытия счёта, ориентируйтесь на его официальный перечень и условия договора счёта, а не на пересказ посредника.
Как проходит платёж по ДДУ
Практический маршрут выглядит так: стороны заключают ДДУ, договор проходит государственную регистрацию, после чего участник вносит цену договора на предусмотренный счёт эскроу в уполномоченном банке. При ипотеке банк может перечислить кредитную часть по установленной схеме, а собственные средства покупатель вносит отдельно или вместе с ними — в зависимости от договоров. После платежа убедитесь, что деньги зачислены именно на нужный счёт, а не на обычный расчётный счёт застройщика. Сохраните платёжное поручение, чек или банковскую выписку. Не считайте обещание менеджера доказательством оплаты: при споре важны документы банка и условия зарегистрированного договора. Изменение цены, реквизитов или банка должно быть оформлено надлежащим образом; при сомнениях запросите разъяснение у банка до перевода.
Когда застройщик получает деньги
Для обычной схемы долевого строительства с эскроу закон связывает раскрытие счёта с вводом объекта недвижимости в эксплуатацию. После наступления предусмотренного основания банк перечисляет средства бенефициару или направляет их в соответствии с установленным механизмом проектного финансирования. Покупатель не управляет этими деньгами как средствами на текущем счёте и не может свободно распорядиться ими в период депонирования. Важно отличать раскрытие эскроу от передачи квартиры и регистрации права собственности участника: это связанные этапы проекта, но юридически они не тождественны. Конкретный порядок банка следует сверять с действующей редакцией 214-ФЗ и договором счёта эскроу, поскольку переходные режимы и специальные случаи нельзя выводить из общего описания.
Что происходит при прекращении ДДУ
Если ДДУ прекращается до раскрытия счёта, вопрос возврата денег зависит от предусмотренного законом основания и оформления прекращения обязательства. Одного устного заявления покупателя недостаточно. Нужны документы, подтверждающие расторжение, односторонний отказ там, где он допускается, либо иной юридический факт, с которым закон и банковский договор связывают возврат. До подачи заявления в банк проверьте, зарегистрировано ли прекращение ДДУ, если регистрация требуется для конкретной ситуации, и какие документы принимает банк. При споре с застройщиком не подписывайте соглашение, содержание которого не понимаете: оно может менять сроки, взаимные требования и судьбу денег. Сохраняйте переписку, уведомления и доказательства направления документов.
Чем эскроу отличается от расчётного счёта
Обычный расчётный счёт застройщика используется для его хозяйственных операций; счёт эскроу предназначен для учёта и блокирования денег конкретного участника до предусмотренного события. Поэтому фраза «деньги уже у застройщика» до раскрытия эскроу юридически неточна. Аналогично неверно считать остаток на эскроу свободным вкладом покупателя: режим счёта определяется специальными нормами и договором. Отдельно существует проектный кредит, из которого банк финансирует строительство и контролирует целевое использование в пределах закона и кредитной документации. Для покупателя практический вывод простой: реквизиты должны вести на его эскроу, а не на сторонний счёт, и подтверждение зачисления следует получить непосредственно у банка.
Риски покупателя и доказательства
Основные риски — оплата до надлежащего оформления договора, перевод по неверным реквизитам, подмена эскроу обычным платежом, несогласованное изменение банка или непонимание последствий расторжения. Проверяйте название и реквизиты кредитной организации, данные застройщика, номер и дату ДДУ, назначение платежа. Не ограничивайтесь скриншотом из личного кабинета: сохраните документ, который можно воспроизвести и представить банку, регистратору или суду. Если обнаружено расхождение, сначала остановите платёж и письменно уточните его у банка и застройщика. При уже совершённом ошибочном переводе действуйте через обслуживающий банк без промедления и не полагайтесь на обещание «перебросить деньги внутри компании».
Как собрать проверяемое досье по сделке
Соберите отдельную папку: подписанный и зарегистрированный ДДУ, соглашения к нему, подтверждение открытия эскроу, документы по оплате, кредитные документы при ипотеке, уведомления банка, сведения о проекте и переписку по существенным изменениям. Для каждой проверки фиксируйте дату и источник, потому что сведения о проекте и нормы могут меняться. Перед крупным платежом повторно сверяйте официальные реквизиты. Если ситуация выходит за типовую схему — уступка права требования, расторжение, наследование, спор о регистрации, банкротство или особый переходный режим проекта — общего алгоритма недостаточно: потребуется анализ документов конкретной сделки и действующей редакции закона.
Частые вопросы
Можно ли заплатить застройщику напрямую, если в ДДУ указан эскроу?
Если расчёты по конкретному ДДУ должны идти через счёт эскроу, прямой перевод на обычный счёт не заменяет предусмотренный механизм. До оплаты сверяйте договор, реквизиты и инструкции банка.
Когда деньги перестают быть заблокированными?
Для типовой схемы раскрытие связано с предусмотренным законом событием, прежде всего вводом объекта в эксплуатацию. Конкретный порядок проверяют по действующей редакции 214-ФЗ и договору счёта.
Что хранить после оплаты?
Сохраните зарегистрированный ДДУ, банковский документ об открытии счёта, подтверждение зачисления, платёжный документ и все оформленные изменения к договору.